


Kiinan sähköautobuumi kohtaa raskaan korjauksen
Kiinalaiset sähköautot ovat valloittaneet globaaleja markkinoita—vienti kasvoi huomiota herättävät 87 % vuotta aiemmasta marraskuussa—mutta näiden näyttävien lukujen alla muotoutuu syvä halkeama. Analyytikot ja alan sisäpiiriläiset varoittavat, että vuosi 2026 voi muodostua ratkaisevaksi: laajamittainen puhdistuma, joka voi ajaa kymmeniä kannattamattomia sähköautovalmistajia konkurssiin tai markkinoilta pois.
Miksi vuosi 2026 voi olla käännekohta
South China Morning Postin (SCMP) tutkiva juttu listasi noin 50 tappiollista sähköautovalmistajaa Kiinassa, jotka saattavat kohdata suuria irtisanomisia tai täydellisen tuotannon pysähtymisen ensi vuonna. Kotimaiset uusien autojen toimitukset ennustetaan laskevan jopa 5 %—se olisi terävin pudotus sitten vuoden 2020. Monille pienille kokoajille ensi vuoden tuloslaskelma on kysymys selviytymisestä: likviditeetti, toimitusketjun kestävyys ja kysynnän pysyvyys ratkaisevat heidän tulevaisuutensa.
Osien toimittajien ja autoteollisuuden johtohahmot korostavat, että aikataulu painaa: "Aika työskentelee niiden yritysten vastaan, jotka eivät onnistu voittamaan nuorempia kuljettajia puolelleen", eräs autonosien alan johtaja kertoi lehdistölle. "Useimmille tappiollisille valmistajille seuraava vuosi ratkaisee eloonjäämisen tai häviämisen." Samasta viestistä kertovat sijoittajat: helpon rahoituksen aikakausi sähköauto-startupeille on taakse jäänyttä elämää.
Poliittiset toimet Pekingissä: välitön laukaisija
Koko alan huomio on kiinnittynyt Pekingin tammikuussa tehtäviin päätöksiin. Kaksi hallituksen toimenpidettä ovat erityisen keskeisiä hyvinvointiin ja kysyntään liittyen:
- Suunniteltu päätös 20 000 juanin (~2 900 USD) käteisavustuksesta ajoneuvon vaihtamiselle.
- Autoveron asteittainen pienennys: nykyinen 10 %:n helpotus laskee 5 %:iin tammikuussa ja on suunniteltu palaavan täysimääräiseksi vuoteen 2028 mennessä.
Nämä politiikkamuutokset vaikuttavat suoraan ostovoimaan ja kuluttajakysyntään. Hintasodat, jotka aiemmin tekivät edullisista sähköautoista mahdollisia miljoonille, ovat pahentaneet katteiden puristusta. Kun sijoittajat ovat entistä vastahakoisempia tukemaan tappiota tekevää liiketoimintaa, vain ne valmistajat, joilla on vahva kustannusrakenne, mittakaavaetu ja tehokas toimitusketju, pysyvät hengissä. Tämä muuttaa nopeasti kilpailuympäristöä: tuotannon optimointi, yksikkökustannusten hallinta ja toimitusvarmuus nousevat ennennäkemättömän tärkeiksi kilpailutekijöiksi.
Kuka selviää — ja kuka ei?
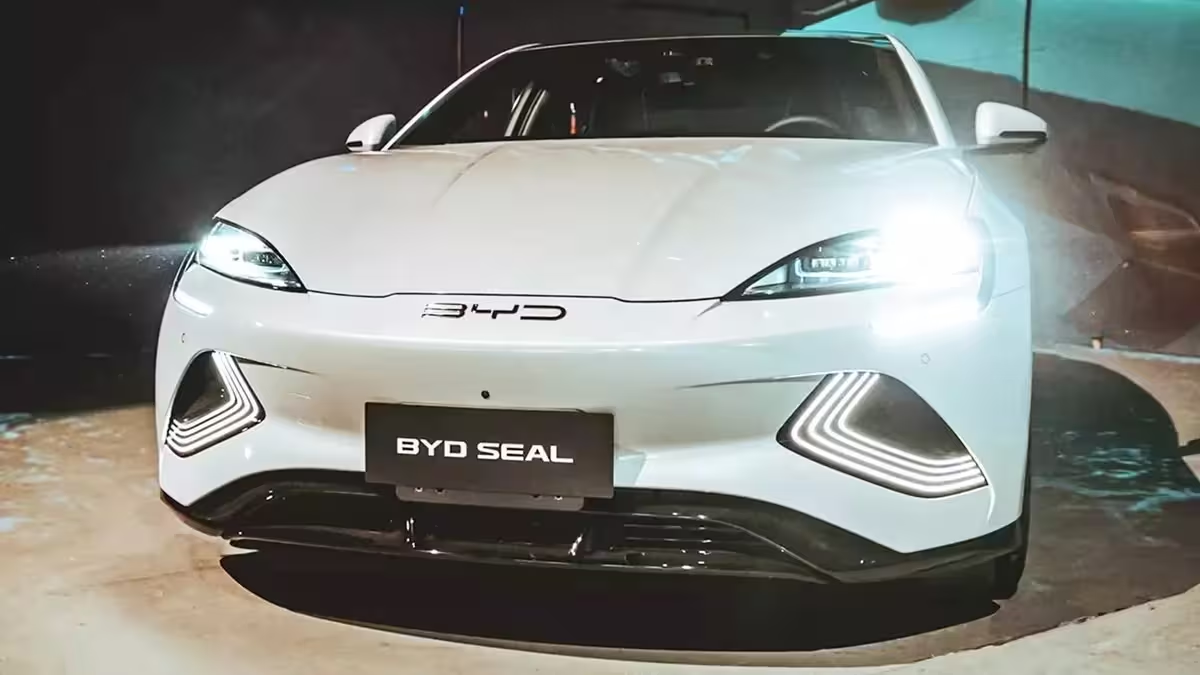
Konsulttiyhtiö AlixPartners arvioi, että vain noin 10 % Kiinan sähköautobrändeistä säilyy kannattavina ja kestävänä lähivuosina. Suuret, vertikaalisesti integroidut toimijat kuten BYD, Li Auto ja Seres (Sero) ovat poikkeuksellisia selviytyjiä; niillä on mittakaavaa, toimitusketjun hallintaa ja kasvavia vientistrategioita. Vertikaalinen integraatio, eli kyky hallita akkutuotantoa, ohjelmistoja ja valmistusta, on osoittautumassa merkittäväksi kilpailueduksi erityisesti silloin, kun raaka-ainekustannukset ja komponenttipula aiheuttavat paineita marginaaleihin.
Samaan aikaan jotkut haastajat ovat onnistuneet saamaan elvytyksellisiä sijoituksia. Leapmotor, jota tukee Stellantis, varmisti huomattavan sijoituksen, kun valtion omistama FAW osti 5 % osuuden 534 miljoonan dollarin kaupassa. Se on ensimmäinen kerta, kun kiinalainen valtionautovalmistaja sijoittaa suoraan yksityiseen sähköauto-startupiin — merkki siitä, että Peking (ja valtionyhtiöt) saattaa valikoivasti tukea lupaavia toimijoita, joiden nähdään palvelevan strategisia teollisuus- ja vientitavoitteita.
Leapmotorin tavoitteet ovat kunnianhimoiset: 1 miljoonan ajoneuvon toimitusvuosi 2026, mikä asettaisi sen BYD:n ja Geelyn taakse Kiinan kolmanneksi suurimmaksi brändiksi, ja pidemmällä aikavälillä tavoite 4 miljoonaa autoa vuosittain vuosikymmenen sisällä. Näiden tavoitteiden saavuttaminen edellyttää nopeaa tuotannon skaalaamista, luotettavia toimittajapartnersuhteita erityisesti akkukennojen ja puolijohteiden osalta sekä tehokasta vientieksekutiota. Lisäksi globaalit logistiikkakustannukset, kauppapoliittiset riskit ja mahdolliset tullimuutokset vaikuttavat siihen, kuinka realistisia tällaiset kasvutavoitteet ovat.
Mitä voittajat tarvitsevat menestyäkseen
Selviytyjien voidaan odottaa jakavan useita keskeisiä piirteitä, jotka kasvattavat niiden mahdollisuuksia kestävyydelle markkinaympäristössä, jossa tuet heikkenevät ja kilpailu kovenee:
- Vahvat katteet ja selkeä tie kannattavuuteen, joka huomioi yksikkökustannukset, myyntikanavien tehokkuuden ja palveluiden elinkaaren.
- Vertikaalinen integraatio, joka sisältää oman akkutuotannon tai pitkäaikaiset akkutoimittajasopimukset, ohjelmistokehityksen sekä teollisen valmistuksen hallinnan.
- Vientivalmiit tuotesarjat ja brändin tunnettuus kansainvälisillä markkinoilla, mikä vaatii sertifiointeja, lokalisoitua palveluverkostoa ja markkinointiresursseja.
- Tehokas kustannustenhallinta ja hinnoittelustrategia, joka mahdollistaa kaupallisen kilpailun myös ilman aiempia tukimekanismeja.
Lisäksi tekninen osaaminen akkujen kemian optimoinnissa, energiatehokkuuden parantamisessa ja ajoneuvojen ohjelmistoalustojen kehittämisessä tulee olemaan erotteleva tekijä. Yritykset, jotka voivat tarjota ohjelmistopäivityksiä (OTA), integroitua energianhallintaa ja kehittyneitä ajoneuvotoimintoja, pystyvät rakentamaan lisäarvopalveluita, jotka laajentavat tulonlähteitä pelkän auton myynnin ulkopuolelle.
Markkinavaikutukset ja seurattavat merkkipaalut
Globaalille autoharrastajalle ja alan seuraajille tulevat 12–24 kuukautta näyttävät, mitkä kiinalaiset sähköautoliiketoimintamallit ovat toistettavissa ilman kotimaista tukipolitiikkaa ja hintakilpailua. Odotettavissa on konsolidointia, strategisia kumppanuuksia (mukaan lukien lisää valtion ja yksityisen sektorin yhteissijoituksia), sekä uusi painotus laatuun, käyttäjäkokemukseen ja vientimarkkinoihin. Näemme todennäköisesti myös alihankintaverkostojen uudelleenjärjestelyä ja investointeja akkutuotantokapasiteettiin Euroopassa ja muissa alueissa, kun yritykset pyrkivät lyhentämään toimitusketjuja ja vähentämään logistisia riskejä.
Muutos voi myös synnyttää teknologista eriytymistä: jotkut toimijat panostavat edullisiin, skaalautuviin alustoihin ja agressiiviseen hinnoitteluun, kun taas toiset hakevat premium-segmenttiä ja arvolisää tarjoavia palveluja. Tämä voi johtaa selkeämpään markkinasegmentointiin Kiinan sähköautomarkkinoilla ja nostaa esiin erikoistuneita toimijoita, jotka palvelevat tiettyjä kuluttajatyyppejä tai kaupallisia käyttötapauksia, kuten jakelukuljetuksia ja joukkoliikennettä.
Muista lainaus: "Sähköautostartupien varainhankinnan kultakausi on ohi. Nyt on selviytymiskamppailu", sanoi sijoittaja Yin Ran. Voittajiksi nousevat ne, jotka muuttavat mittakaavan ja teknologian aidoksi voitolliseksi liiketoiminnaksi; muut saattavat kadota markkinoilta. Tämä luo myös osto- ja fuusiomahdollisuuksia niille yrityksille ja sijoittajille, jotka pyrkivät ostamaan markkinoilta taloudellisesti heikentyneitä mutta teknisesti kiinnostavia toimijoita.
Tärkeimmät havainnot: kasvavat vientimäärät ja paisunut kysyntä ovat peittäneet alleen rakenteellisia heikkouksia Kiinan sähköautosektorissa. Tukien asteittainen purkaminen ja tiukempi sijoitusilmasto voivat tehdä vuodesta 2026 käännevuoden, jolloin kymmenet brändit joko konsolidoituvat tai häipyvät—kun taas pieni, vahvistuva joukko etenee vahvempana ja entistä kansainvälisempänä. Kuluttajien ostokäyttäytyminen, viranomaispäätökset ja globaalit markkinaolosuhteet määrittävät pitkälle, miten laajamittainen tämä teollisuuden rakennemuutos tulee olemaan.
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.